Thanh khoản BĐS Đà Nẵng phân hóa 2026: căn hộ cải thiện chọn lọc, đất nền và nghỉ dưỡng vẫn trầm lắng
Ảnh minh họa tạo bằng AI
Giữa năm 2026, nhiều bản tin nói «căn hộ Đà Nẵng tăng giao dịch», trong khi đất nền và nghỉ dưỡng vẫn ì ạch. Hai hình ảnh đó không mâu thuẫn: theo các báo cáo của DKRA Consulting được báo chí dẫn lại, thanh khoản đang phân hóa mạnh — dòng tiền tập trung vào một số dự án căn hộ có pháp lý rõ, tiến độ tốt, còn đất nền và nhóm nghỉ dưỡng / condotel tiếp tục hấp thụ rất thấp. Bài dưới đây tổng hợp số liệu công bố (quý II và tháng 7–8/2026), gợi ý cách đọc cho người mua ở thật — mang tính tin thị trường tổng hợp, không phải tư vấn đầu tư và không phải thông cáo của The Camellia Sơn Trà.
Tóm tắt nhanh (đọc trong 30 giây)
• Quý II/2026, căn hộ sơ cấp Đà Nẵng ghi nhận khoảng 5.090 căn đang mở bán (+47% so với quý trước); giao dịch khoảng 2.793 căn (+54%), tỷ lệ hấp thụ khoảng 55% — nhưng phần lớn từ dự án mới và chủ đầu tư lớn. • Căn hộ hạng A–B chiếm khoảng 88% nguồn cung và 93% lượng tiêu thụ; Ngũ Hành Sơn khoảng 45–46% nguồn cung / tiêu thụ. • Đất nền: khoảng 1.470 sản phẩm sơ cấp (−13%), chỉ khoảng 62 nền giao dịch (−71%), tỷ lệ hấp thụ khoảng 4%. • Biệt thự nghỉ dưỡng: khoảng 9/167 căn (~5%); nhà phố / shophouse nghỉ dưỡng gần như không phát sinh giao dịch; condotel chỉ ghi nhận 1 giao dịch cả quý dù nguồn cung còn khoảng 1.234 căn. • Sang tháng 8/2026, sức cầu căn hộ và đất nền đều giảm so với tháng trước khi lãi suất vay mua nhà vẫn neo cao (tháng 7 đất nền có nhích lên nhưng hấp thụ chỉ khoảng 3%).
Căn hộ: cải thiện chọn lọc, chưa phải phục hồi đồng đều
Theo báo cáo quý II/2026 của DKRA Consulting (được Người Quan Sát / CafeF dẫn lại), nguồn cung sơ cấp căn hộ tăng khoảng 47%; nguồn cung mới tăng gấp khoảng 2,2 lần so với quý trước, phần lớn tập trung ở tháng 4. Lượng tiêu thụ tăng 54%, nhưng DKRA nhấn mạnh dòng tiền chủ yếu đổ vào dự án pháp lý hoàn chỉnh, tiến độ tốt và chủ đầu tư có năng lực — tức thanh khoản cục bộ, chưa lan tỏa toàn thị trường. Giá sơ cấp tăng nhẹ khoảng 2% theo quý; giá thứ cấp giảm khoảng 6% khi một bộ phận nhà đầu tư điều chỉnh kỳ vọng để thu hồi vốn. Hai tháng cuối quý, sức cầu bắt đầu chững lại khi mặt bằng lãi suất vẫn cao.
Đất nền: hấp thụ rất thấp — khoảng 4% nguồn cung sơ cấp
Trái ngược căn hộ, đất nền tiếp tục là phân khúc kém sôi động. DKRA ghi nhận toàn thị trường còn khoảng 1.470 nền sơ cấp (giảm 13% so với quý trước), toàn bộ từ hàng đã mở bán trước đó; lượng giao dịch chỉ khoảng 62 nền (giảm 71%), tương đương tỷ lệ hấp thụ khoảng 4%. Giá sơ cấp gần như đi ngang nhưng vẫn neo cao do chi phí đầu vào; giá thứ cấp ít biến động. Riêng tháng 7/2026, theo bản tin tháng của DKRA (VietnamFinance đăng ngày 25/08/2026), lượng tiêu thụ đất nền chỉ khoảng 3% nguồn cung sơ cấp. Sang tháng 8/2026, báo chí dẫn DKRA cho biết cả tháng chỉ tiêu thụ khoảng 11 nền, lượng tiêu thụ giảm khoảng 74% so với tháng trước. Với người đang cân nhắc đất nền, con số hấp thụ thấp là lời nhắc: niêm yết cao không đồng nghĩa giao dịch được — cần kiểm tra pháp lý, hạ tầng thực tế và khả năng giữ vốn dài hạn.
Nghỉ dưỡng / condotel: gần như «ngủ đông»
Nhóm bất động sản nghỉ dưỡng vẫn trầm lắng dù du lịch Đà Nẵng phục hồi. Quý II/2026, biệt thự nghỉ dưỡng tiêu thụ khoảng 9 căn trên 167 căn nguồn cung (~5% hấp thụ); nhà phố / shophouse nghỉ dưỡng hầu như không phát sinh giao dịch mới; condotel chỉ ghi nhận 1 giao dịch cả quý dù nguồn cung còn khoảng 1.234 căn. VietnamFinance (tháng 7) và các bài đăng lại DKRA tháng 7–8 mô tả nhà phố / shophouse nghỉ dưỡng gần như không giao dịch, condotel chủ yếu là hàng tồn kho (>99% ở một số kỳ báo cáo), vướng pháp lý và tiến độ kéo dài khiến nhà đầu tư thận trọng. Du lịch tăng là nền tảng tích cực cho dịch vụ và việc làm, nhưng chưa đủ để «đánh thức» thanh khoản nghỉ dưỡng trong ngắn hạn.
Tháng 7–8/2026: thanh khoản vẫn thấp, tháng 8 giảm trên diện rộng
Sau nhịp Q2, các báo cáo tháng của DKRA cho thấy cả căn hộ và đất nền đều chịu áp lực: tháng 7 đất nền tăng giao dịch nhưng hấp thụ chỉ khoảng 3%, sang tháng 8 lượng tiêu thụ giảm mạnh. Tháng 8/2026: nguồn cung sơ cấp căn hộ giảm khoảng 23% so với tháng trước, hơn 94% đến từ tồn kho; lượng tiêu thụ căn hộ giảm khoảng 39% MoM và khoảng 26% so với cùng kỳ; Ngũ Hành Sơn vẫn dẫn đầu khoảng 39% nguồn cung và 63% tiêu thụ sơ cấp. Giá sơ cấp căn hộ đi ngang; giá thứ cấp giảm khoảng 1%. Bối cảnh chung: lãi suất vay mua nhà vẫn neo cao, tín dụng được kiểm soát thận trọng (theo DKRA). DKRA dự báo Q3/2026 nguồn cung căn hộ mới có thể chỉ khoảng 1.500–2.000 căn; đất nền nguồn cung mới khoảng 100–200 sản phẩm; thanh khoản tiếp tục chọn lọc theo pháp lý và uy tín chủ đầu tư.
Người mua ở thật nên đọc phân hóa thế nào?
• Đừng lấy «căn hộ tăng 54%» làm bằng chứng toàn thị trường đã nóng trở lại — phần lớn giao dịch tập trung ở dự án mới / chủ lớn. • Đất nền hấp thụ ~4% là tín hiệu thận trọng: ưu tiên nhu cầu sử dụng thật và khả năng giữ vốn, không kỳ vọng thanh khoản nhanh. • Nghỉ dưỡng / condotel khác căn hộ nhà ở về pháp lý và dòng tiền vận hành — cần đọc kỹ loại hình sở hữu và điều kiện khai thác. • Tính khoản trả nợ ở kịch bản lãi thả nổi; giữ quỹ dự phòng. • Đối chiếu vị trí sống hằng ngày (việc làm, trường, biển, giao thông) trước khi nhìn tin vĩ mô hay giao dịch sơ cấp.
Góc nhìn mềm từ The Camellia Sơn Trà
Trong bối cảnh thanh khoản phân hóa, người mua để ở thường ưu tiên pháp lý rõ, loại hình nhà ở (không phải condotel), vị trí gần nhu cầu sống và khả năng thanh toán. The Camellia Sơn Trà là căn hộ sở hữu lâu dài: 469 căn, giá từ 1,98 tỷ; CĐT Công ty TNHH Địa ốc Thành Lâm · Phát triển MBLAND · Kinh doanh WELAND · Phân phối DKRA Virgo; giao lộ Lê Văn Lương – Lê Đức Thọ, P. Sơn Trà; bàn giao dự kiến khoảng 2028. Để nhận bảng giá và phương án thanh toán đúng đợt, anh chị để lại nhu cầu tại trang Liên hệ, nhắn Zalo / gọi Hotline 0934 885 108, hoặc ghé Camellia Gallery — Tầng 9, Bạch Đằng Complex, Đà Nẵng.
Nguồn & lưu ý
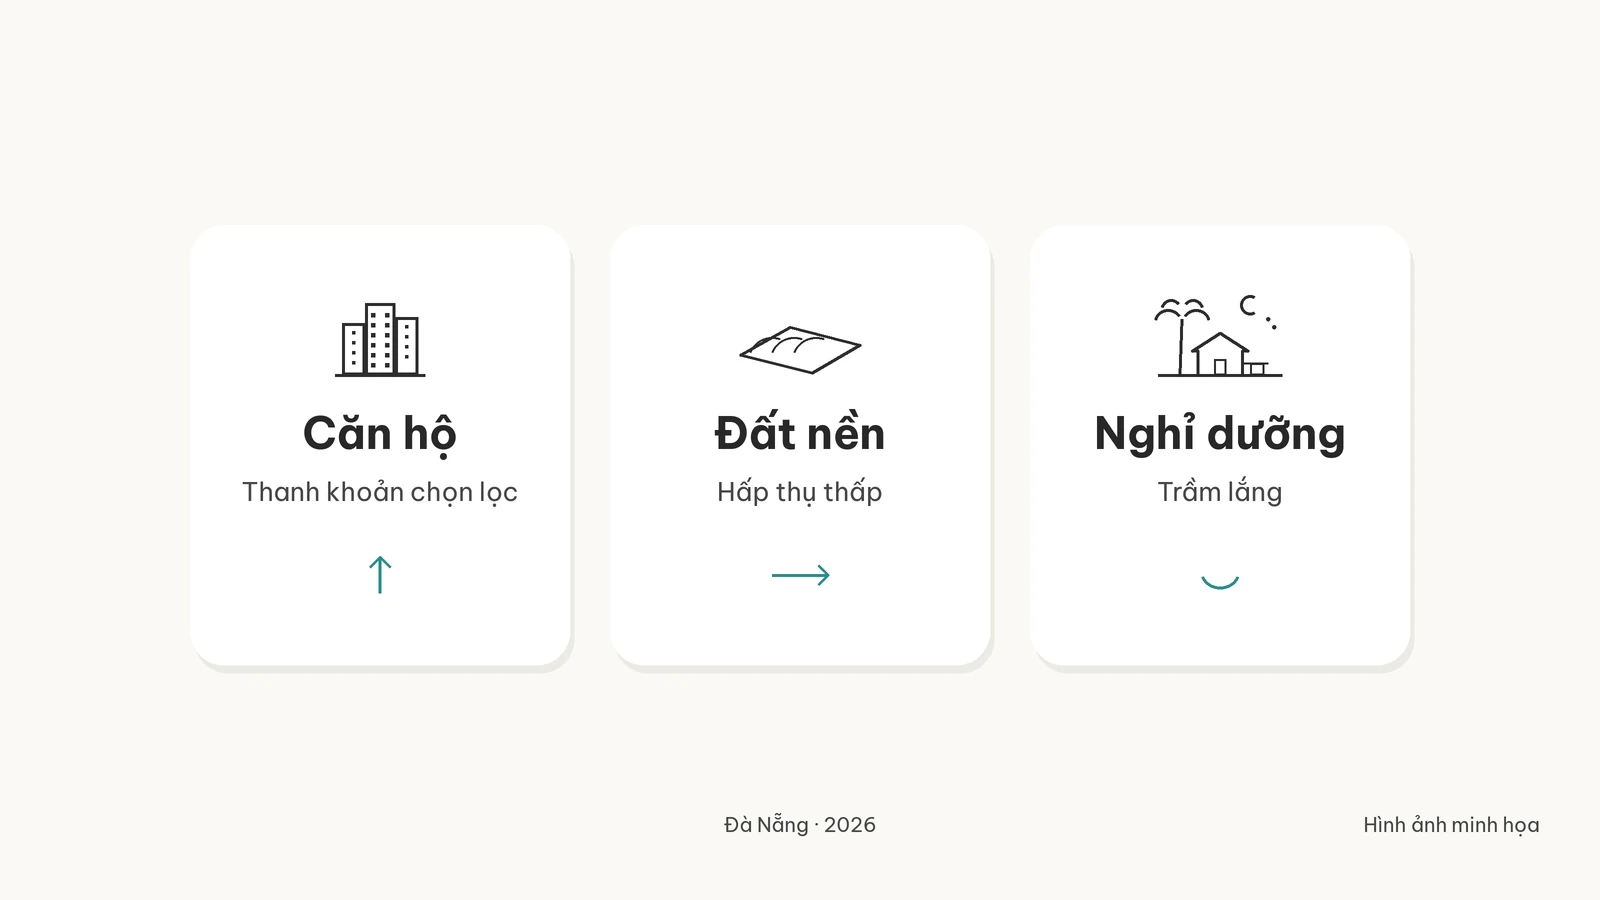
Nguồn: DKRA Consulting — Báo cáo thị trường BĐS nhà ở TP. Đà Nẵng quý II/2026 (pdf dkra.vn) và các bài đăng lại / diễn đạt lại số liệu: Người Quan Sát (02/08/2026, theo Kiến thức Đầu tư), CafeF (16/07/2026); VietnamFinance về nhà phố / shophouse nghỉ dưỡng tháng 7/2026 (25/08/2026); báo chí dẫn DKRA tháng 8/2026 về đất nền (khoảng 11 nền) và căn hộ (tiêu thụ −39% MoM) — nhịp sống kinh doanh / thương trường. Infographic do website tổng hợp ý chính về sự phân hóa, không thêm tỷ lệ nào ngoài các nguồn đã nêu. Ảnh đầu bài là hình ảnh minh họa (tạo bằng AI), không phải ảnh thực tế dự án. Bài là tin thị trường tổng hợp trên website dự án; không phải thông cáo The Camellia / DKRA, không phải tư vấn đầu tư, không cam kết giá, lợi nhuận cho thuê hay thanh khoản. Giá / chính sách The Camellia chỉ đúng theo bảng giá và phụ lục tại thời điểm ký — giá sàn website từ 1,98 tỷ.
Giao lộ Lê Văn Lương – Lê Đức Thọ, P. Sơn Trà, Đà Nẵng · Hotline 0934 885 108
Hình ảnh
Thư viện hình ảnh