Lãi suất vay mua nhà vượt 10%: người mua căn hộ Đà Nẵng nên tính dòng tiền thế nào?
Ảnh minh họa tạo bằng AI
Sau nhiều tháng người mua chờ lãi suất hạ nhiệt, mặt bằng lãi vay mua nhà đầu tháng 10/2026 vẫn neo cao và được dự báo khó giảm nhanh. Với người đang cân nhắc mua căn hộ ở Đà Nẵng, câu hỏi thực tế không phải «có nên chờ không» mà là «khoản vay của mình chịu được kịch bản nào». Bài dưới đây tổng hợp số liệu báo chí và ngân hàng công bố, kèm một ví dụ tính toán đơn giản — mang tính tin thị trường, không phải tư vấn tài chính và không phải thông cáo của The Camellia Sơn Trà.
Tóm tắt nhanh (đọc trong 30 giây)
• Lãi vay mua nhà cố định 12–24 tháng tại 11 ngân hàng thương mại phổ biến bình quân khoảng 10,9%/năm (DKRA Consulting, tháng 8/2026); chỉ còn số ít ngân hàng giữ mức cố định 12 tháng dưới 10%/năm. • Hết ưu đãi, lãi thả nổi có thể lên khoảng 12–17%/năm tùy ngân hàng và cách tính. • Chuyên gia dự báo phải đến khoảng cuối quý III/2027 lãi cho vay mới có cơ sở giảm rõ; lãi huy động được dự báo chủ yếu đi ngang đến cuối năm. • Đà Nẵng tháng 8/2026: tiêu thụ căn hộ khoảng 570 căn, giảm 39% so với tháng 7, tỷ lệ hấp thụ sơ cấp khoảng 21% — lãi suất cao là một lực cản chính. • Việc nên làm: tính thử khoản trả ở mức lãi thả nổi, không chỉ nhìn lãi ưu đãi năm đầu.
Lãi suất đang ở đâu? (số liệu đầu tháng 10/2026)
Theo thống kê của DKRA Consulting được Dân trí dẫn lại (04/10/2026), trong tháng 8/2026 lãi vay mua nhà cố định 12–24 tháng tại 11 ngân hàng thương mại phổ biến ở mức khoảng 10,9%/năm; một số ít ngân hàng còn giữ mức cố định 12 tháng dưới 10%/năm như HDBank (9,8%), VietBank (9,5%), Woori Bank (9,3%). Trước đó, khảo sát của VARS IRE trong quý II cho thấy người mua vẫn tiếp cận được gói ưu đãi 12 tháng khoảng 8,5–9,2%/năm — tức mặt bằng đã nhích lên đáng kể chỉ sau vài tháng. Ở góc độ ngân hàng công bố trực tiếp, ví dụ KBank Việt Nam niêm yết ngày 01/10/2026 mức cố định 8,5% (1 năm), 8,9% (2 năm), 8,99% (3 năm), sau đó thả nổi theo bình quân lãi tiết kiệm 12 tháng của 4 ngân hàng quốc doanh cộng biên độ 6%/năm. Các mức trên chỉ để tham khảo; lãi duyệt thực tế phụ thuộc hồ sơ, tài sản bảo đảm và chính sách từng thời điểm.
Vì sao kỳ thả nổi mới là con số cần nhìn
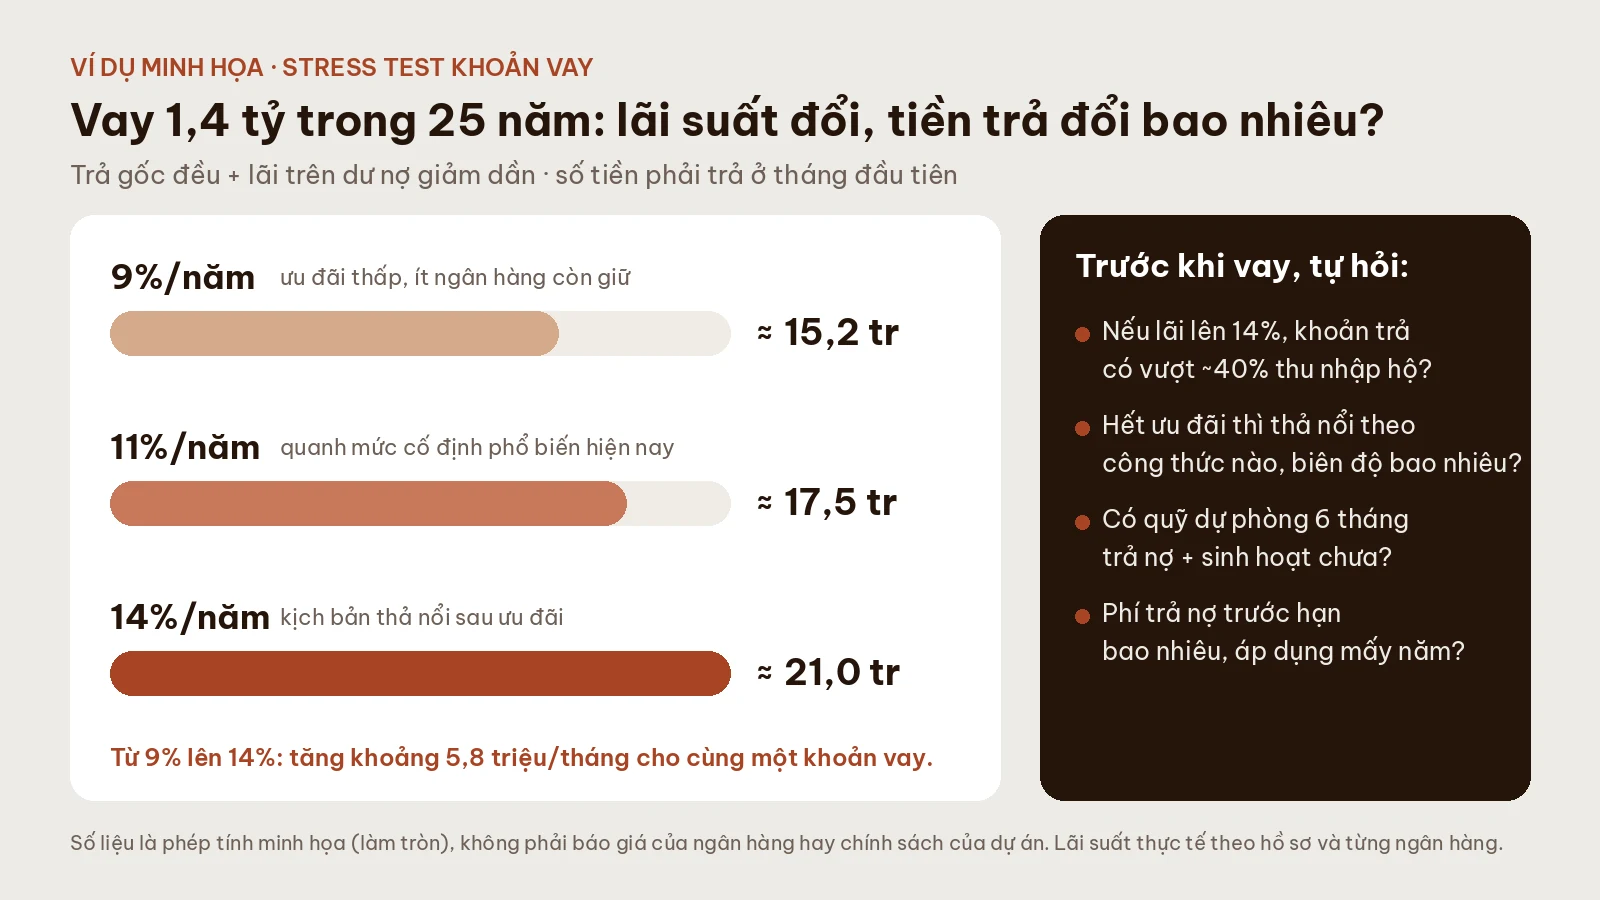
Lấy một ví dụ giả định: khoản vay 1,4 tỷ đồng trong 25 năm, trả gốc đều và lãi tính trên dư nợ giảm dần (cách nhiều ngân hàng đang áp dụng). Số tiền phải trả ở tháng đầu tiên vào khoảng 15,2 triệu nếu lãi 9%/năm, khoảng 17,5 triệu ở mức 11%/năm và khoảng 21,0 triệu nếu thả nổi lên 14%/năm — chênh gần 5,8 triệu mỗi tháng cho cùng một khoản vay. Nếu đặt nguyên tắc thận trọng là khoản trả nợ không vượt khoảng 40% thu nhập hộ gia đình, thu nhập cần có tương ứng vào khoảng 38, 44 và 53 triệu/tháng. Đây là phép tính minh họa, làm tròn, không phải báo giá của ngân hàng hay chính sách của bất kỳ dự án nào.
Thanh khoản Đà Nẵng: lãi cao đang ghìm sức mua
Báo cáo thị trường nhà ở Đà Nẵng tháng 8/2026 của DKRA (theo Tạp chí Doanh nghiệp và Thương mại, Thương Trường) ghi nhận 19 dự án căn hộ đang mở bán với khoảng 2.676 căn, giảm 23% so với tháng trước, trong đó khoảng 94% là hàng tồn từ các đợt trước. Lượng tiêu thụ chỉ khoảng 570 căn, giảm 39% so với tháng 7 và giảm khoảng 26% so với cùng kỳ; tỷ lệ hấp thụ sơ cấp khoảng 21%. Giá sơ cấp nhìn chung đi ngang, một phần thị trường thứ cấp điều chỉnh nhẹ do nhà đầu tư cần thu hồi vốn. Các chủ đầu tư tiếp tục dùng chiết khấu, ưu đãi lãi suất, hỗ trợ thanh toán và giãn trả gốc để kích cầu, nhưng báo cáo nhận định hiệu quả chưa chuyển biến rõ. Phân khúc đất nền cũng trầm lắng — xem thêm bài về hệ số giá đất bên dưới.
Checklist 5 câu trước khi ký hợp đồng vay
1) Lãi ưu đãi cố định bao lâu, hết ưu đãi thả nổi theo công thức nào (lãi tham chiếu nào, cộng biên độ bao nhiêu)? 2) Nếu lãi lên khoảng 14%/năm, khoản trả hằng tháng có vượt khoảng 40% thu nhập hộ không? 3) Phí trả nợ trước hạn từng năm là bao nhiêu? 4) Đã có quỹ dự phòng tối thiểu khoảng 6 tháng tiền trả nợ và sinh hoạt chưa? 5) Với căn hộ hình thành trong tương lai: hỗ trợ lãi suất hay ân hạn gốc (nếu có) kéo dài đến mốc nào, sau mốc đó ai trả và trả mức nào — đọc kỹ cả phụ lục hợp đồng mua bán lẫn hợp đồng tín dụng. Theo ông Nguyễn Anh Quê (Ủy viên BCH Hội Môi giới BĐS Việt Nam) trên Dân trí, người mua ở thực có nhu cầu cấp thiết và thu nhập đủ trả nợ vẫn có thể cân nhắc xuống tiền thay vì chỉ chờ; còn dùng đòn bẩy để đầu cơ trong giai đoạn này tiềm ẩn nhiều rủi ro.
Góc nhìn mềm từ The Camellia Sơn Trà
Khi lãi suất neo cao, nhiều người mua ưu tiên phương án thanh toán giãn theo tiến độ và chọn căn hộ có pháp lý sở hữu lâu dài để ở thật. Trên website, chính sách bán hàng The Camellia Sơn Trà nêu phương án HTLS (hỗ trợ vay đến 70%, hỗ trợ lãi 0% trong 18 tháng theo chương trình ngân hàng / đợt) cùng các phương án Chuẩn, TTS và Thảnh thơi — điều kiện áp dụng theo chính sách đợt tại thời điểm ký. Dù chọn phương án nào, anh chị vẫn nên tính trước phần lãi sau giai đoạn hỗ trợ như checklist ở trên. The Camellia Sơn Trà: 469 căn, giá từ 1,98 tỷ; CĐT Công ty TNHH Địa ốc Thành Lâm · Phát triển MBLAND · Kinh doanh WELAND · Phân phối DKRA Virgo; giao lộ Lê Văn Lương – Lê Đức Thọ, P. Sơn Trà; bàn giao dự kiến khoảng 2028. Để nhận bảng giá và phương án thanh toán đúng đợt, anh chị để lại nhu cầu tại trang Liên hệ, nhắn Zalo / gọi Hotline 0934 885 108, hoặc ghé Camellia Gallery — Tầng 9, Bạch Đằng Complex (Da Nang Complex), Đà Nẵng.
Nguồn & lưu ý
Nguồn: Dân trí (04/10/2026, đăng lại trên vietnam.vn) dẫn số liệu DKRA Consulting tháng 8/2026, khảo sát VARS IRE quý II, nhận định của ông Nguyễn Anh Quê, báo cáo tháng 9 của Techcombank và KBSV; nhadautu.vn về lãi vay bình quân vượt 10%/năm; biểu lãi suất vay mua nhà KBank Việt Nam công bố 01/10/2026; báo cáo thị trường nhà ở Đà Nẵng tháng 8/2026 của DKRA theo Tạp chí Doanh nghiệp và Thương mại và Thương Trường. Ví dụ khoản vay 1,4 tỷ là phép tính minh họa do website thực hiện, làm tròn. Ảnh đầu bài là hình ảnh minh họa (tạo bằng AI), không phải ảnh thực tế dự án. Bài không phải tư vấn tài chính, không cam kết lãi suất, thanh khoản hay mức tăng giá; lãi suất thực tế theo ngân hàng và hồ sơ vay. Giá / chính sách The Camellia chỉ đúng theo bảng giá và phụ lục tại thời điểm ký — giá sàn website từ 1,98 tỷ.
Giao lộ Lê Văn Lương – Lê Đức Thọ, P. Sơn Trà, Đà Nẵng · Hotline 0934 885 108
Hình ảnh
Thư viện hình ảnh